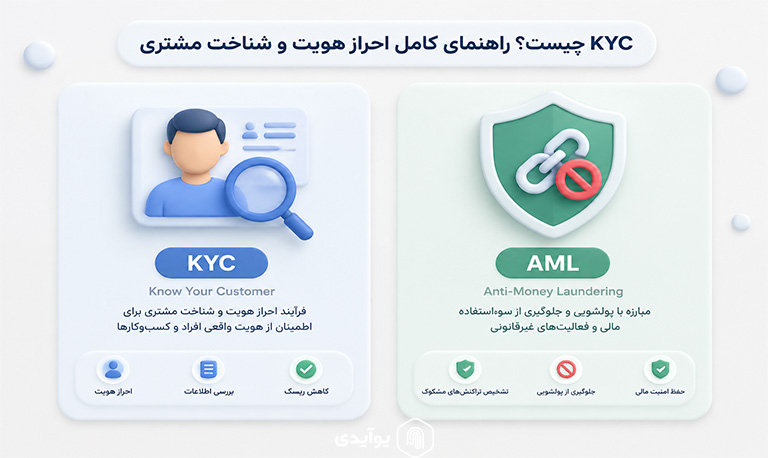
تصور کنید میخواهید در یک بانک حساب باز کنید، در یک صرافی رمزارزی معامله انجام دهید یا از یک پلتفرم مالی آنلاین استفاده کنید و قبل از فعال شدن خدمات، از شما اطلاعات هویتی خواسته میشود. این مرحله همان جایی است که مفهوم KYC یا شناخت مشتری وارد میشود؛ فرآیندی که به کسبوکار کمک میکند بداند مشتری واقعاً چه کسی است و با چه هدفی از خدمات استفاده میکند. اما KYC دقیقاً چیست، KYC مخفف چیست، چه تفاوتی با احراز هویت دارد، مراحل KYC چگونه است، تفاوت KYC و AML چیست و احراز هویت KYC در ایران چگونه انجام میشود؟
در این مقاله همه این موضوعات را از تعریف و مراحل اجرایی گرفته تا کاربرد در بانک، فینتک، رمزارز، کسبوکارها و فرایندهای مبارزه با پولشویی بررسی میکنیم.
KYC چیست و چرا اهمیت دارد؟
KYC مخفف Know Your Customer به معنای مشتری خود را بشناس است و به مجموعه اقداماتی گفته میشود که یک کسبوکار برای شناسایی و احراز هویت مشتری انجام میدهد. هدف این فرایند، ایجاد اطمینان منطقی از هویت واقعی مشتری و شناخت بهتر رابطه او با کسبوکار است.
KYC مخفف چیست؟
عبارت KYC از سه کلمه انگلیسی تشکیل شده است:
- Know = شناختن
- Your = شما / خود
- Customer = مشتری
بنابراین:
KYC = Know Your Customer = شناخت مشتری
اما KYC فقط به معنای گرفتن تصویر کارت ملی یا پاسپورت نیست. در یک فرایند حرفهای، کسبوکار باید اطلاعات موردنیاز را دریافت کند، هویت مشتری را با منابع قابل اتکا بررسی کند و در صورت لزوم اطلاعات بیشتری درباره رابطه تجاری و ریسک مشتری به دست آورد. FATF نیز شناسایی و راستیآزمایی هویت مشتری و در شرایط مشخص، شناسایی مالک ذینفع را از اجزای Customer Due Diligence میداند.
احراز هویت KYC چیست؟
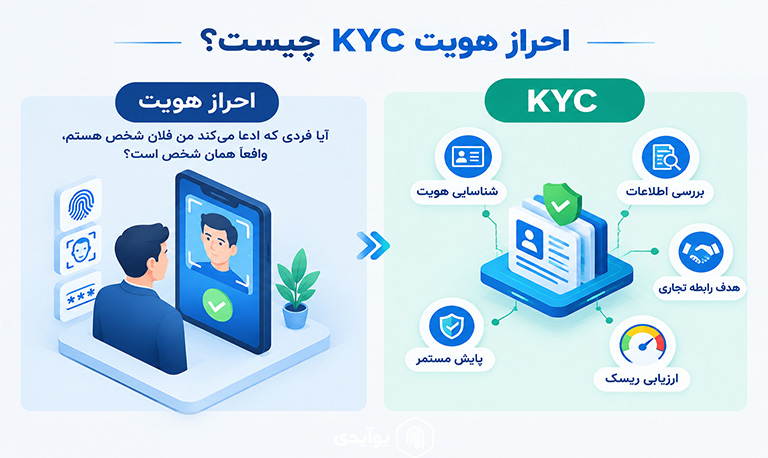
احراز هویت بخشی مهم از KYC است، اما این دو دقیقاً مترادف نیستند.
احراز هویت معمولاً روی این سؤال تمرکز میکند:
آیا فردی که ادعا میکند من فلان شخص هستم، واقعاً همان شخص است؟
اما KYC دامنه وسیعتری دارد:
- شناخت هویت مشتری
- بررسی و تأیید اطلاعات هویتی
- شناخت نوع و هدف رابطه تجاری
- در موارد لازم، شناخت مالک ذینفع
- ارزیابی ریسک
- پایش متناسب با ریسک در طول رابطه
FATF نیز میان شناسایی و راستیآزمایی هویت تفاوت قائل میشود: شناسایی شامل گردآوری اطلاعات مشتری است، در حالی که راستیآزمایی به بررسی اطلاعات با منابع معتبر و مستقل برای تأیید صحت آنها مربوط میشود.
برای آشنایی پایهایتر با این مفهوم میتوانید راهنمای احراز هویت چیست را مطالعه کنید.
فرایند KYC چیست؟
فرایند KYC مجموعهای از مراحل برای شناخت مشتری و ارزیابی ریسک رابطه با اوست. شکل دقیق این فرآیند بسته به صنعت، کشور، نوع مشتری، محصول و سطح ریسک متفاوت است.
مرحله اول؛ جمعآوری اطلاعات مشتری
در شروع رابطه، کسبوکار اطلاعاتی را که برای شناسایی مشتری لازم دارد دریافت میکند.
برای شخص حقیقی ممکن است مواردی مانند این اطلاعات مطرح باشد:
- نام و نام خانوادگی
- تاریخ تولد
- شماره ملی یا شناسه معادل
- شماره تماس
- نشانی
- اطلاعات مدرک هویتی
نوع و میزان اطلاعات موردنیاز به مقررات و مدل کسبوکار بستگی دارد.
در سیستمهای مالی تحت مقررات آمریکا نیز برنامه شناسایی مشتری یا CIP بانک باید فرایندهایی برای جمعآوری اطلاعات شناسایی و سپس راستیآزمایی هویت داشته باشد.
مرحله دوم؛ بررسی اطلاعات
صرفاً دریافت اطلاعات کافی نیست.
کسبوکار باید بررسی کند:
- اطلاعات معتبر هستند؟
- مدرک هویتی واقعی است؟
- اطلاعات فرد با منبع معتبر مطابقت دارد؟
- فرد همان شخصی است که ادعا میکند؟
این مرحله، تفاوت مهم میان جمعآوری اطلاعات و تأیید هویت را نشان میدهد.
مرحله سوم؛ احراز هویت مشتری
در این مرحله از روشهای مناسب برای اطمینان از هویت مشتری استفاده میشود.
روشهای رایج:
- بررسی مدرک هویتی
- تطبیق اطلاعات هویتی
- تطبیق چهره
- سلفی زنده
- تشخیص زندهبودن یا Liveness
- تطبیق با پایگاههای اطلاعاتی معتبر
- روشهای غیرحضوری مبتنی بر داده و فناوری
FATF تأکید میکند که راستیآزمایی باید با اطلاعات، اسناد یا دادههای معتبر و مستقل انجام شود.
مرحله چهارم؛ شناخت هدف رابطه تجاری
KYC حرفهای فقط نمیپرسد این فرد کیست؟ بلکه در موارد لازم بررسی میکند:
این فرد برای چه هدفی میخواهد از این خدمت استفاده کند؟
برای مثال:
- افتتاح حساب
- دریافت خدمات مالی
- معامله رمزارز
- استفاده از خدمات پرداخت
- سرمایهگذاری
- دریافت اعتبار
- استفاده از یک سرویس سازمانی
FATF در چارچوب CDD، شناخت هدف و ماهیت مورد انتظار رابطه تجاری را نیز مطرح میکند.
مرحله پنجم؛ ارزیابی ریسک
همه مشتریان لزوماً ریسک یکسانی ندارند.
ممکن است کسبوکار بر اساس عواملی مانند:
- نوع مشتری
- کشور یا منطقه فعالیت
- نوع محصول
- کانال ارائه خدمت
- الگوی تراکنش
- ساختار مالکیت
سطح ریسک مشتری را تعیین کند.
به همین دلیل KYC مدرن معمولاً با رویکرد مبتنی بر ریسک اجرا میشود.
مرحله ششم؛ پایش مستمر
KYC در بسیاری از محیطهای مالی یک فعالیت یکباره نیست.
FATF از انجام بررسی مستمر رابطه تجاری و بررسی تراکنشها در چارچوب شناخت مشتری و پروفایل ریسک صحبت میکند.
در نتیجه ممکن است مشتری امروز احراز هویت شود، اما کسبوکار همچنان در طول رابطه تجاری نیاز داشته باشد:
- اطلاعات را بهروزرسانی کند.
- تغییرات مهم را بررسی کند.
- رفتار مالی را با پروفایل مشتری مقایسه کند.
- در صورت تغییر ریسک، کنترلهای بیشتری اعمال کند.
مراحل KYC به زبان ساده
اگر بخواهیم تمام فرآیند را به سادهترین شکل خلاصه کنیم، KYC را میتوان به این مسیر تبدیل کرد:
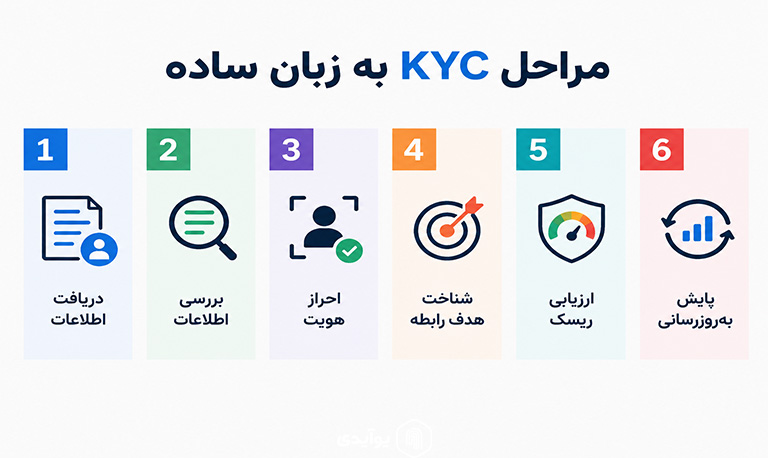
- دریافت اطلاعات
- بررسی اطلاعات
- احراز هویت
- شناخت هدف رابطه
- ارزیابی ریسک
- پایش و بهروزرسانی اطلاعات
این ترتیب یک چارچوب مفهومی است و فرآیند واقعی هر کسبوکار میتواند بر اساس قوانین و سطح ریسک، مراحل بیشتری داشته باشد.
KYC چه اطلاعاتی از مشتری دریافت میکند؟
اطلاعات موردنیاز KYC برای همه کسبوکارها یکسان نیست.
اطلاعات هویتی اشخاص حقیقی
بسته به نوع خدمت ممکن است اطلاعاتی مثل موارد زیر موردنیاز باشد:
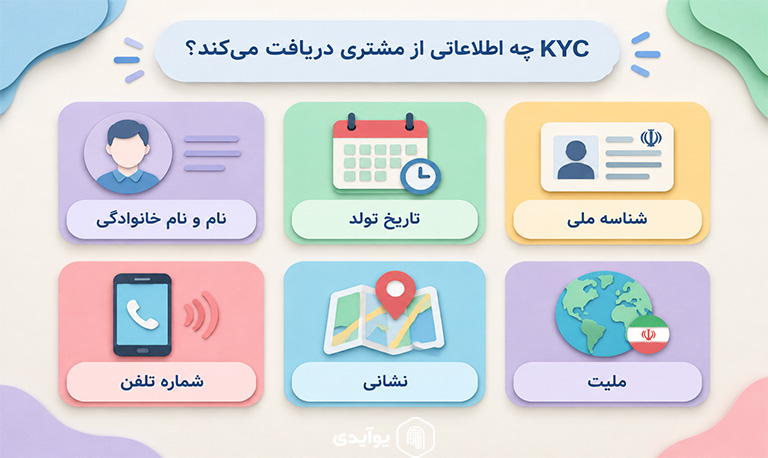
- نام و نام خانوادگی
- تاریخ تولد
- شناسه ملی یا شماره شناسایی
- اطلاعات مدرک هویتی
- شماره تلفن
- نشانی
- ملیت یا کشور محل اقامت، در صورت نیاز مقرراتی
اطلاعات تکمیلی
در برخی سرویسها ممکن است اطلاعات بیشتری درخواست شود:
- شغل
- منبع درآمد یا وجوه، در صورت لزوم
- هدف استفاده از محصول
- کشور محل فعالیت
- اطلاعات مالی یا تجاری مشخص
نکته مهم این است که KYC به معنی جمعآوری حداکثری اطلاعات نیست. اطلاعات باید متناسب با نیاز کسبوکار، قوانین قابلاجرا و ریسک دریافت شوند.
KYC برای اشخاص حقوقی چگونه انجام میشود؟
KYC فقط برای مشتریان حقیقی نیست. وقتی مشتری یک شرکت است، فرایند شناخت مشتری پیچیدهتر میشود؛ چون کسبوکار باید علاوه بر شناسایی خود شرکت، در موارد لازم افراد مرتبط با مالکیت و کنترل آن را نیز بشناسد.
شناسایی شرکت
برای شخص حقوقی ممکن است اطلاعاتی مانند این موارد بررسی شود:
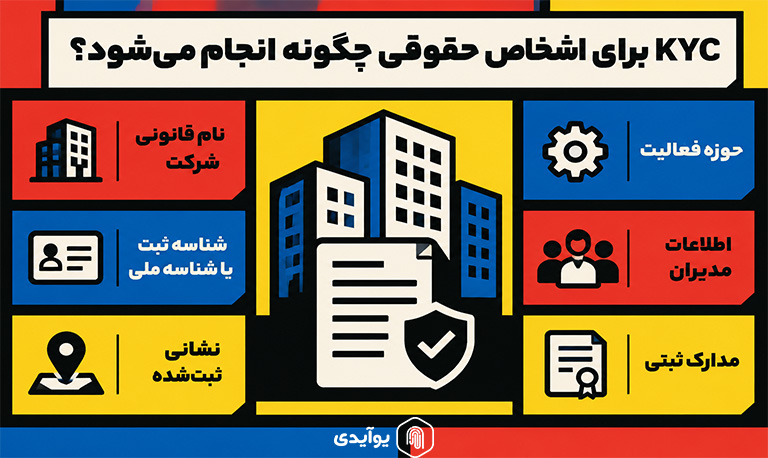
- نام قانونی شرکت
- شناسه ثبت یا شناسه ملی
- نشانی ثبتشده
- حوزه فعالیت
- اطلاعات مدیران
- مدارک ثبتی
شناخت مالک ذینفع
در ساختارهای حقوقی، ممکن است شرکت مستقیماً توسط یک فرد اداره نشود یا مالکیت آن پیچیده باشد.
در چنین شرایطی، مفهوم Beneficial Owner یا مالک ذینفع اهمیت پیدا میکند.
در چارچوب CDD آمریکا، مؤسسات مشمول باید مالکان ذینفع اشخاص حقوقی را شناسایی و هویت آنها را نیز در چارچوب الزامات مربوط احراز کنند.
شناخت ساختار مالکیت و کنترل
در یک KYC سازمانی ممکن است لازم باشد مشخص شود:
- چه کسی مالک شرکت است؟
- چه کسانی شرکت را کنترل میکنند؟
- چه کسی نماینده قانونی است؟
- ساختار مالکیت چگونه است؟
- آیا ساختار شرکت پیچیدگی غیرعادی دارد؟
FATF نیز برای اشخاص حقوقی بر شناخت مالک ذینفع و درک ساختار مالکیت و کنترل تأکید دارد.
تفاوت KYC و AML چیست؟
یکی از پرتکرارترین سؤالات این است که تفاوت KYC و AML چیست.
برای پاسخ ساده:
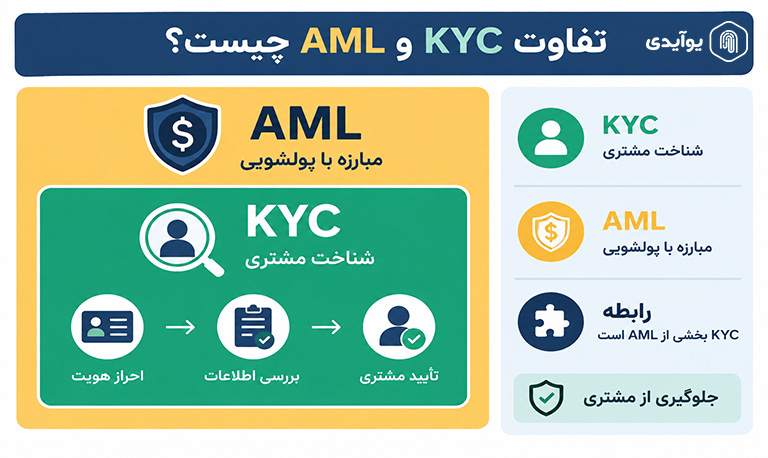
KYC بخشی از چارچوب گستردهتر AML است.
AML مخفف:
Anti-Money Laundering
یا مبارزه با پولشویی است.
KYC چه کاری انجام میدهد؟
KYC به کسبوکار کمک میکند مشتری خود را بشناسد:
- چه کسی است؟
- آیا هویت او واقعی است؟
- رابطه تجاری برای چه هدفی ایجاد شده؟
- سطح ریسک او چقدر است؟
AML چه کاری انجام میدهد؟
AML مجموعه وسیعتری از کنترلها و سیاستها برای مقابله با پولشویی و جرائم مالی است.
این چارچوب میتواند شامل:
- KYC
- Customer Due Diligence
- پایش تراکنشها
- شناسایی فعالیتهای مشکوک
- گزارشدهیهای لازم
- کنترلهای داخلی
- ارزیابی ریسک
باشد.
FATF، شناسایی و راستیآزمایی مشتری، شناخت مالک ذینفع، درک هدف رابطه و پایش مستمر را در چارچوب CDD مطرح میکند که در مقابله با ریسکهای پولشویی و تأمین مالی تروریسم به کار میرود.
KYC در AML به چه معناست؟
وقتی میپرسیم KYC در AML به چه معناست، منظور نقش شناخت مشتری در ساختار جامع مبارزه با پولشویی است.
به زبان ساده:
AML = چتر بزرگتر
KYC = یکی از اجزای کلیدی زیر این چتر
اما در عمل، KYC میتواند به فرایندهای CDD، کنترل ریسک و سایر اقدامات مرتبط متصل شود و مرز دقیق اصطلاحات بسته به مقررات و صنعت متفاوت است.
KYC و CDD چه تفاوتی دارند؟
KYC و CDD نیز گاهی بهجای هم استفاده میشوند، اما تفاوت مفهومی دارند.
KYC
تمرکز اصلی بر شناخت مشتری و تأیید هویت اوست.
CDD
Customer Due Diligenceیا مراقبت مقتضی از مشتری دامنه گستردهتری دارد و میتواند شامل:
- شناسایی مشتری
- احراز هویت
- شناسایی مالک ذینفع
- شناخت هدف رابطه
- ارزیابی و مدیریت ریسک
- پایش مستمر
باشد. FATF این اجزا را در چارچوب اقدامات CDD توضیح میدهد.
بنابراین در یک پروژه سازمانی بهتر است پیش از طراحی فرآیند، دقیقاً مشخص شود که منظور تیم حقوقی یا Compliance از KYC، CDD، KYB و سایر اصطلاحات چیست.
KYC Verification چیست؟
KYC Verification یعنی بخش راستیآزمایی فرآیند KYC؛ یعنی بررسی اینکه اطلاعات ارائهشده توسط مشتری معتبر است و هویت ادعایی او با شواهد قابل اعتماد مطابقت دارد.
احراز هویت دیجیتال در KYC
در سرویسهای آنلاین، Verification ممکن است بدون حضور فیزیکی مشتری انجام شود.
برای نمونه:
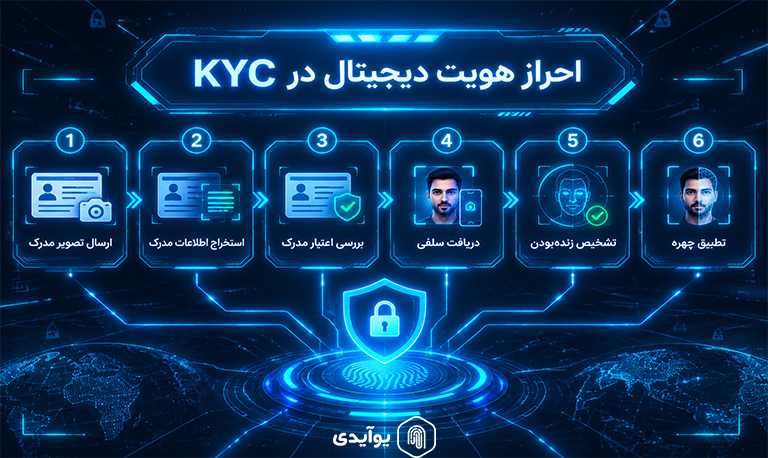
- ارسال تصویر مدرک
- استخراج اطلاعات مدرک
- بررسی اعتبار مدرک
- دریافت سلفی
- تشخیص زندهبودن
- تطبیق چهره با تصویر مدرک
- بررسی دادههای هویتی با منابع معتبر
این مدل بهخصوص برای پلتفرمهایی که تمام فرایند خود را آنلاین ارائه میکنند اهمیت دارد.
KYC Verification با یک فرم ساده فرق دارد
پر کردن نام و کد ملی توسط مشتری، بهتنهایی احراز هویت نیست.
اگر سیستم هیچ بررسی مستقلی انجام ندهد، کسبوکار صرفاً اطلاعات اظهارشده توسط مشتری را در اختیار دارد.
Verification زمانی معنا پیدا میکند که اطلاعات با یک منبع معتبر یا سازوکار قابل اتکا بررسی شود. FATF نیز بین جمعآوری اطلاعات برای شناسایی و بررسی مستقل آنها برای راستیآزمایی تفاوت قائل میشود.
هدف اصلی فرآیند شناسایی مشتری چیست؟
اگر بخواهیم هدف KYC را در یک جمله بگوییم:
هدف اصلی، ایجاد شناخت قابل اتکا از هویت مشتری و ریسک رابطه با او است.
اما در عمل اهداف بیشتری نیز وجود دارد:
کاهش سوءاستفاده از سرویس
هویتسنجی دقیقتر میتواند استفاده مجرمانه یا سوءاستفاده از حسابها را دشوارتر کند.
کاهش ریسک تقلب
اگر هویت مشتری با اطلاعات معتبر تطبیق داده شود، جعل هویت دشوارتر میشود.
کمک به الزامات مبارزه با جرائم مالی
KYC یکی از اجزای مهم چارچوبهای مقابله با پولشویی و سایر ریسکهای مالی است.
ایجاد اعتماد
کاربر نیز زمانی اعتماد بیشتری به یک پلتفرم پیدا میکند که بداند ساختار مشخصی برای شناسایی کاربران و کنترل سوءاستفاده وجود دارد.
احراز هویت KYC در ایران چگونه انجام میشود؟
فرآیند احراز هویت KYC در ایران بسته به نوع کسبوکار و مقررات قابلاعمال میتواند متفاوت باشد.
برای مثال یک بانک، صرافی رمزارزی، شرکت فینتک یا پلتفرم آنلاین الزاماً از دقیقاً یک فرآیند استفاده نمیکند.
روش حضوری
در روش سنتی، مشتری ممکن است با مراجعه حضوری:
- مدرک هویتی ارائه دهد.
- اطلاعات خود را ثبت کند.
- توسط کارمند احراز شود.
- قرارداد یا فرمهای مربوط را تکمیل کند.
روش غیرحضوری
در KYC دیجیتال، تمام یا بخشی از فرآیند میتواند آنلاین انجام شود.
یک نمونه متداول:
- ورود شماره موبایل
- ثبت اطلاعات هویتی
- دریافت تصویر مدرک
- استخراج و بررسی اطلاعات
- گرفتن سلفی یا ویدیو
- بررسی زندهبودن تصویر
- تطبیق چهره
- اعلام نتیجه
البته این مراحل نسخه ثابت و الزامی همه کسبوکارهای ایران نیست و باید متناسب با محصول و الزامات قانونی طراحی شود.
نقش زیرساختهای احراز هویت دیجیتال
برای کسبوکارهایی که تعداد زیادی کاربر دارند، استفاده از زیرساخت API میتواند باعث شود KYC از یک فرآیند دستی به یک فرایند خودکار و مقیاسپذیر تبدیل شود.
برای مثال، اگر یک پلتفرم روزانه هزاران کاربر جدید داشته باشد، بررسی دستی مدارک نهتنها پرهزینه است، بلکه احتمال خطای عملیاتی نیز ایجاد میکند.
در چنین شرایطی، استفاده از وب سرویس احراز هویت API یوآیدی میتواند از منظر فنی گزینهای برای اتصال فرآیندهای احراز هویت به نرمافزار یا پلتفرم کسبوکار باشد؛ البته انتخاب سرویس باید بر اساس نیازمندیهای فنی، مقرراتی و امنیتی پروژه انجام شود.
KYC در بانکها چه کاربردی دارد؟
بانک یکی از واضحترین نمونههای استفاده از KYC است.
بانک پیش از ایجاد برخی روابط مالی باید بتواند مشتری را شناسایی و هویت او را تا سطح لازم راستیآزمایی کند.
چرا بانک به KYC نیاز دارد؟
چون بانک با مواردی مانند:
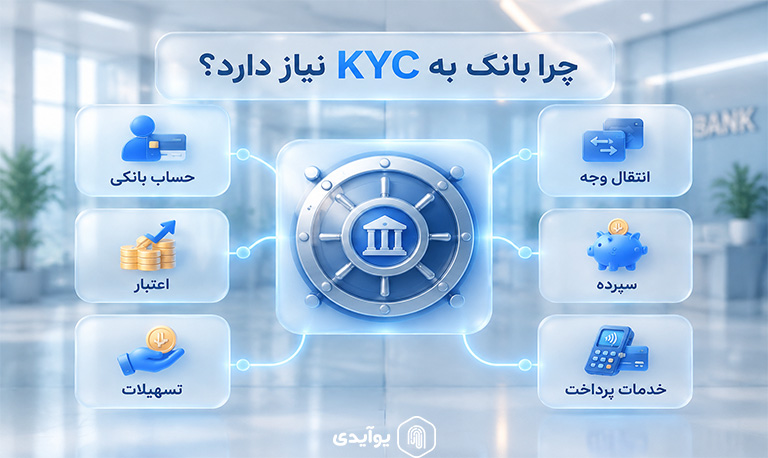
- حساب بانکی
- انتقال وجه
- اعتبار
- تسهیلات
- سپرده
- خدمات پرداخت
سروکار دارد.
در چارچوبهای مالی، برنامههای شناسایی مشتری برای این طراحی میشوند که مؤسسه بتواند باور منطقی و مستندی نسبت به هویت واقعی مشتری داشته باشد.
KYC بانک فقط برای افتتاح حساب نیست
شناخت مشتری ممکن است در طول رابطه نیز اهمیت داشته باشد.
برای مثال:
- تغییر مهم اطلاعات
- تغییر سطح ریسک
- تراکنشهای غیرمنتظره
- نیاز به اطلاعات تکمیلی
میتواند باعث شود مؤسسه بررسیهای بیشتری انجام دهد.
KYC در فین تک چیست؟
فینتک به کسبوکارهایی گفته میشود که از فناوری برای ارائه یا بهبود خدمات مالی استفاده میکنند.
در چنین کسبوکارهایی KYC معمولاً باید دو ویژگی را همزمان داشته باشد:
امنیت + تجربه کاربری
برای آشنایی بیشتر با مفهوم این صنعت، مقاله فین تک چیست میتواند تصویر کاملتری از خدمات مالی فناورانه ارائه دهد.
چرا KYC برای فین تک مهم است؟
چون بسیاری از فینتکها:
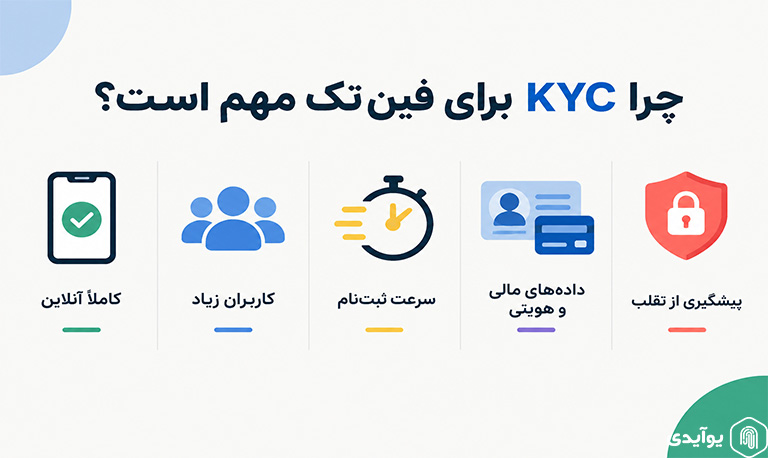
- کاملاً آنلاین هستند.
- کاربران زیادی دارند.
- سرعت ثبتنام برای آنها مهم است.
- با اطلاعات مالی یا هویتی سروکار دارند.
- میخواهند از تقلب و سوءاستفاده جلوگیری کنند.
بنابراین یک KYC کند و پیچیده میتواند مستقیماً روی نرخ تبدیل اثر بگذارد.
KYC خوب چه ویژگیای دارد؟
یک فرآیند KYC مناسب باید:
- ساده باشد.
- مراحل غیرضروری نداشته باشد.
- روی موبایل عملکرد خوبی داشته باشد.
- نتیجه را سریع ارائه کند.
- امنیت مناسبی داشته باشد.
- قابلیت اتصال به سیستمهای داخلی را داشته باشد.
KYC در صرافی ارز دیجیتال و رمزارز چیست؟
یکی از مهمترین کاربردهای KYC، پلتفرمهای مرتبط با داراییهای دیجیتال است.
در یک صرافی رمزارزی، KYC میتواند برای شناسایی کاربر و کنترل ریسک پیش از فعالشدن برخی خدمات استفاده شود.
احراز هویت رمزارزی چه مراحلی دارد؟
بسته به صرافی و الزامات آن ممکن است موارد زیر دیده شود:
- ثبت اطلاعات هویتی
- تأیید شماره تلفن
- ارسال مدرک
- احراز هویت چهره
- بررسی اطلاعات تکمیلی
- ارزیابی ریسک
- فعالسازی حساب
برای مطالعه بیشتر درباره کاربرد هویتسنجی در این حوزه، راهنمای احراز هویت رمز ارز دیجیتال میتواند مکمل این مقاله باشد.
چرا KYC برای صرافی مهم است؟
زیرا صرافی باید بتواند بفهمد:
- چه کسی از پلتفرم استفاده میکند؟
- آیا حساب متعلق به همان فرد است؟
- آیا رفتار کاربر با اطلاعات اعلامشده سازگار است؟
- آیا در چارچوب قوانین و سیاستهای پلتفرم، ریسک خاصی وجود دارد؟
در سطح بینالمللی، الزامات شناسایی مشتری و CDD در خدمات مالی از ابزارهای اصلی مدیریت ریسک جرائم مالی هستند.
KYC در کسبوکارهای آنلاین چه کاربردی دارد؟
KYC فقط مخصوص بانک نیست.
هر کسبوکاری که نیاز دارد بداند کاربر واقعاً چه کسی است، ممکن است به هویتسنجی نیاز پیدا کند.
نمونههای رایج
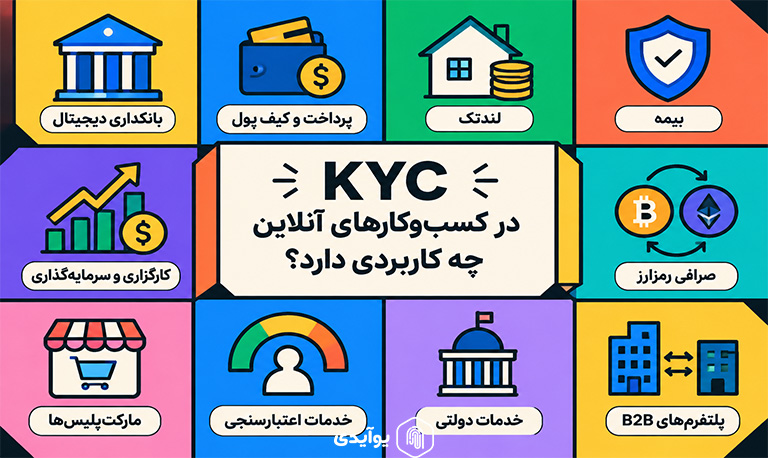
- بانکداری دیجیتال
- پرداخت و کیف پول
- لندتک
- بیمه
- کارگزاری و سرمایهگذاری
- صرافی رمزارز
- مارکتپلیسهای خاص
- خدمات اعتبارسنجی
- خدمات دولتی یا سازمانی
- پلتفرمهای B2B حساس
چرا تجربه کاربری مهم است؟
فرض کنید کاربر برای استفاده از یک خدمت باید ۱۵ مرحله پیچیده را انجام دهد.
حتی اگر امنیت فرآیند بالا باشد، ممکن است کاربر در نیمه راه منصرف شود.
بنابراین طراحی KYC باید میان این عوامل تعادل ایجاد کند:
امنیت + انطباق + سرعت + نرخ تبدیل + تجربه کاربری
KYC چیست و چه ارتباطی با KYB دارد؟
KYC بیشتر روی شناخت مشتری، بهویژه شخص حقیقی، تمرکز دارد.
اما وقتی مشتری یک کسبوکار یا شرکت باشد، اصطلاح KYB یا Know Your Business اهمیت پیدا میکند.
برای درک دقیقتر این مفهوم میتوانید مقاله KYB چیست را مطالعه کنید.
KYC و KYB در یک مثال
فرض کنید یک پلتفرم پرداخت به مشتری جدیدی خدمات میدهد.
اگر مشتری:
علی احمدی باشد → KYC
اگر مشتری:
شرکت نمونه تجارت باشد → KYB
در حالت دوم ممکن است پلتفرم علاوه بر خود شرکت، موارد دیگری را نیز بررسی کند:
- ثبت قانونی شرکت
- مدیران
- مالکیت
- افراد دارای کنترل
- مالک ذینفع
- حوزه فعالیت
بنابراین KYB را میتوان بهصورت ساده، شناخت کسبوکار دانست.
رگ تک چیست و چه ارتباطی با KYC دارد؟
RegTech یا فناوری مقرراتی به استفاده از فناوری برای سادهتر، سریعتر و کارآمدتر کردن فرایندهای انطباق و الزامات مقرراتی گفته میشود.
برای شناخت بهتر مفهوم، مقاله رگ تک چیست را بخوانید.
KYC یکی از کاربردهای مهم RegTech است
تصور کنید یک بانک یا فینتک میلیونها مشتری دارد.
اجرای دستی KYC برای چنین مقیاسی بسیار دشوار است.
RegTech میتواند با کمک فناوریهایی مانند:
- هوش مصنوعی
- OCR
- تطبیق چهره
- اتوماسیون
- API
- تحلیل داده
- موتورهای ریسک
بخشهایی از فرایند KYC را خودکار کند.
نتیجه چیست؟
کسبوکار میتواند:
- سرعت onboarding را افزایش دهد.
- خطای انسانی را کاهش دهد.
- مقیاسپذیری بالاتری ایجاد کند.
- کنترلهای نظارتی را بهتر مدیریت کند.
- تجربه کاربری بهتری بسازد.
چگونه KYC را فعال کنیم؟
سؤال چگونه KYC را فعال کنیم دو معنی متفاوت دارد.
یک معنی برای کاربر نهایی است و معنی دیگر برای کسبوکار.
اگر کاربر هستید
روش فعالسازی KYC را خود سرویس مشخص میکند.
روند معمول ممکن است چنین باشد:
- ثبتنام در سرویس
- تکمیل اطلاعات
- ارسال مدرک هویتی
- انجام احراز هویت
- انتظار برای تأیید
- فعالشدن خدمات
در هر پلتفرم ممکن است مرحلههای بیشتری وجود داشته باشد.
اگر کسبوکار هستید
راهاندازی KYC یک پروژه چندبخشی است.
پیشنهاد میشود ابتدا موارد زیر مشخص شوند:
- نوع مشتری
- نوع محصول
- الزامات قانونی
- سطح ریسک
- اطلاعات موردنیاز
- روش احراز هویت
- روش ذخیره اطلاعات
- سیاست نگهداری داده
- API و معماری فنی
- فرآیند بررسی موارد ناموفق
سپس میتوان سرویسها و ابزارهای لازم را انتخاب و به سیستم داخلی متصل کرد.
KYC در ایران برای کسبوکارها چه چالشهایی دارد؟
راهاندازی KYC در یک بازار واقعی فقط انتخاب یک ابزار احراز هویت نیست.
چالش اول؛ تجربه کاربری
اگر مشتری در مرحله KYC زیاد معطل شود، احتمال ریزش او افزایش پیدا میکند.
چالش دوم؛ کیفیت داده
حتی بهترین الگوریتمها اگر تصویر مدرک، اطلاعات اولیه یا داده ورودی کیفیت مناسبی نداشته باشند، ممکن است با خطا مواجه شوند.
چالش سوم؛ امنیت اطلاعات
اطلاعات هویتی از حساسترین دادههای کسبوکار هستند.
بنابراین باید درباره:
- دسترسی
- رمزنگاری
- نگهداری
- انتقال
- لاگها
- حذف یا آرشیو
- کنترل دسترسی کارکنان
از ابتدا سیاست مشخص وجود داشته باشد.
چالش چهارم؛ تقلب
یک KYC صرفاً مبتنی بر تصویر مدرک ممکن است برای برخی سناریوها کافی نباشد.
بسته به ریسک، ممکن است فناوریهایی مانند:
- Liveness
- Face Verification
- تشخیص جعل مدرک
- Device Intelligence
- تحلیل رفتاری
نیز مورد توجه قرار گیرند.
چالش پنجم؛ اتصال به سیستمهای سازمان
KYC نباید به یک جزیره جداگانه تبدیل شود.
بهتر است نتیجه احراز هویت بتواند به شکل استاندارد به:
- CRM
- حساب کاربری
- سیستم پرداخت
- موتور ریسک
- پنل اپراتور
- سیستم Compliance
منتقل شود.
چه زمانی KYC آنلاین بهتر از احراز هویت حضوری است؟
پاسخ همیشه آنلاین نیست؛ بلکه به مدل کسبوکار بستگی دارد.
مزایای KYC آنلاین
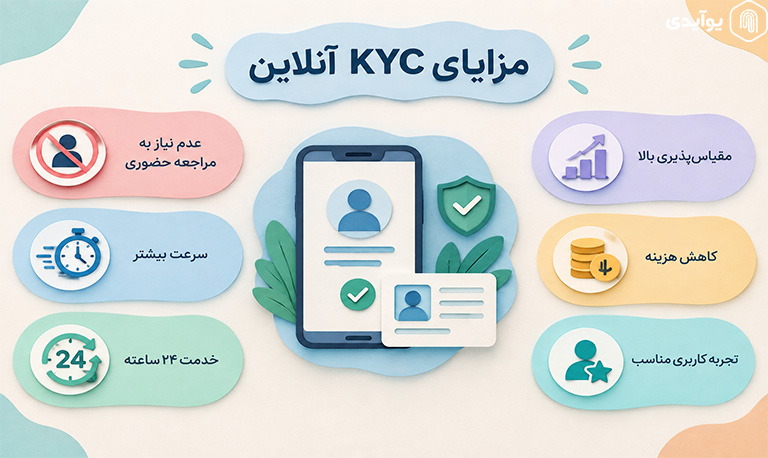
- عدم نیاز به مراجعه حضوری
- سرعت بیشتر
- امکان ارائه خدمت ۲۴ ساعته
- مقیاسپذیری بالا
- کاهش هزینه عملیاتی
- تجربه مناسبتر برای خدمات دیجیتال
مزایای روش حضوری
در برخی شرایط میتواند:
- برای موارد پیچیده مناسبتر باشد.
- امکان بررسی اسناد اضافی را فراهم کند.
- برای برخی کاربران سادهتر باشد.
- در صورت شکست روش آنلاین، مسیر جایگزین ایجاد کند.
بنابراین در طراحی حرفهای، گاهی بهترین راهکار مدل ترکیبی است؛ یعنی KYC آنلاین برای اکثر کاربران و مسیر بررسی دستی برای موارد خاص یا پرریسک.
چگونه یک KYC خوب طراحی کنیم؟
KYC خوب الزاماً سختگیرانهترین KYC نیست؛ بلکه متناسب با ریسک و هدف کسبوکار طراحی میشود.
از کاربر اطلاعات غیرضروری نگیرید
هر فیلد اضافی:
- اصطکاک ایجاد میکند.
- زمان تکمیل را بالا میبرد.
- احتمال ریزش را بیشتر میکند.
مراحل را تا حد امکان کوتاه کنید
بهتر است کاربر بداند:
- الان کجای فرآیند است؟
- چه چیزی لازم است؟
- مرحله بعدی چیست؟
- نتیجه چه زمانی اعلام میشود؟
خطا را قابل فهم کنید
به جای پیام:
خطای احراز هویت
بهتر است پیام مشخصتری نمایش داده شود:
تصویر مدرک واضح نیست؛ لطفاً دوباره در نور مناسب عکس بگیرید.
مسیر جایگزین داشته باشید
همه کاربران با یک بار تلاش موفق نمیشوند.
برای شکستهای واقعی یا موارد پرریسک، مسیر بررسی دستی یا پشتیبانی در نظر بگیرید.
شاخصهای مهم برای ارزیابی KYC
اگر یک شرکت KYC را راهاندازی کرده است، نباید فقط به موفق/ناموفق نگاه کند.
نرخ تکمیل KYC
چه درصدی از کاربران فرآیند را تا پایان انجام میدهند؟
نرخ ریزش
کاربران در کدام مرحله خارج میشوند؟
زمان متوسط احراز هویت
از شروع فرآیند تا اعلام نتیجه چقدر زمان میبرد؟
نرخ خطای کاذب
چند کاربر سالم به اشتباه رد میشوند؟
نرخ پذیرش موفق
چند درصد از کاربران بدون دخالت اپراتور تأیید میشوند؟
نرخ بررسی دستی
چند درصد پروندهها به اپراتور انسانی منتقل میشوند؟
هزینه هر احراز هویت
هزینه کل فرآیند نسبت به تعداد کاربران تأییدشده چقدر است؟
این شاخصها باید در کنار الزامات امنیتی و Compliance تحلیل شوند؛ بهینهسازی صرفاً بر اساس سرعت یا نرخ تأیید میتواند کنترلهای ریسک را تضعیف کند.
جدول مقایسه KYC، KYB، AML و احراز هویت
برای اینکه تفاوت این اصطلاحات در ذهن بماند، جدول زیر یک مقایسه سریع ارائه میدهد. برای جزئیات هر فرایند باید به صنعت، محصول و مقررات قابلاعمال نیز توجه کرد.
| سؤال کلیدی | تمرکز اصلی | مفهوم |
| مشتری چه کسی است؟ | شناخت مشتری | KYC |
| این شرکت چه هویتی و ساختاری دارد؟ | شناخت کسبوکار | KYB |
| چگونه ریسک جرائم مالی را کنترل کنیم؟ | مبارزه با پولشویی | AML |
| آیا فرد واقعاً همان شخص است؟ | تأیید هویت | احراز هویت |
این جدول نشان میدهد که احراز هویت بخشی از فرآیند KYC است و KYC نیز در بسیاری از ساختارها بخشی از چارچوب گستردهتر AML محسوب میشود. FATF شناسایی، راستیآزمایی، شناخت مالک ذینفع، هدف رابطه و پایش مستمر را در چارچوب CDD کنار هم قرار میدهد.
KYC چه مزایایی برای کسبوکار دارد؟
پیادهسازی صحیح KYC فقط برای رعایت الزامات نیست؛ میتواند مزیت عملیاتی و تجاری هم ایجاد کند.
کاهش ریسک
شناخت بهتر مشتری کمک میکند کسبوکار دید دقیقتری نسبت به ریسک هر رابطه داشته باشد.
جلوگیری بهتر از تقلب
احراز هویت میتواند بخشی از حملات مبتنی بر جعل هویت را دشوارتر کند.
افزایش اعتماد
وجود یک فرآیند حرفهای هویتسنجی میتواند اعتماد کاربران، شرکا و نهادهای نظارتی را تقویت کند.
اتوماسیون
KYC دیجیتال میتواند بسیاری از فعالیتهای تکراری را از عملیات انسانی به سیستم منتقل کند.
مقیاسپذیری
یک تیم کوچک Compliance نمیتواند برای میلیونها کاربر، همه مراحل را دستی انجام دهد؛ اتوماسیون به ایجاد مقیاس کمک میکند.
معایب و محدودیتهای KYC چیست؟
KYC با وجود مزایای زیاد، هزینه و چالش هم دارد.
هزینه زیرساخت
سرویسهای احراز هویت، API، ذخیرهسازی و سیستمهای امنیتی هزینه دارند.
ریزش کاربران
فرآیند بیش از حد پیچیده میتواند تجربه کاربری را خراب کند.
خطای احراز
هیچ سیستم خودکاری در همه شرایط بدون خطا نیست.
نگهداری دادههای حساس
هرچه اطلاعات بیشتری جمعآوری شود، مسئولیت سازمان برای محافظت از آن بیشتر میشود.
نیاز به بهروزرسانی
مقررات، فناوری و روشهای تقلب تغییر میکنند و KYC نیز باید متناسب با آنها بهروز شود.
آینده KYC به چه سمتی میرود؟
KYC از یک فرم ساده ثبت اطلاعات به سمت Identity Infrastructure در حال حرکت است.
در مدلهای جدید، کاربر انتظار دارد:
- سریع احراز شود.
- یک بار اطلاعات خود را ثبت کند.
- در سرویسهای مختلف تجربه سادهای داشته باشد.
- نیاز به مراجعه حضوری کاهش پیدا کند.
در طرف دیگر، کسبوکار نیاز دارد:
- نتیجه را سریع دریافت کند.
- داده استاندارد دریافت کند.
- ریسک را بهتر مدیریت کند.
- فرآیند را از طریق API خودکار کند.
پیشرفت در هویت دیجیتال، اعتبارنامههای دیجیتال و فناوریهای احراز هویت نیز در حال تغییر معماری این فرآیندهاست. برای نمونه، FinCEN در سپتامبر ۲۰۲۶ در راهنمای جدید خود به امکان استفاده از برخی اعتبارنامههای دیجیتال قابلراستیآزمایی دولتی برای الزامات Customer Identification Program اشاره کرده است.
این روند نشان میدهد آینده KYC احتمالاً به سمت فرآیندهای دیجیتالتر، قابلاتکاتر و کماصطکاکتر حرکت خواهد کرد.
آیا KYC فقط برای شرکتهای مالی است؟
خیر.
اگرچه KYC بیشترین شهرت را در بانکها، مؤسسات مالی و صرافیها دارد، مفهوم شناخت مشتری میتواند در هر کسبوکاری که نیاز به اطمینان از هویت کاربران دارد، کاربرد داشته باشد.
برای مثال:
- پلتفرمهای مالی
- بیمه
- سرمایهگذاری
- بازار رمزارز
- خدمات اعتباری
- پرداخت
- خدمات حساس B2B
- پلتفرمهای دارای محدودیت سنی یا قانونی
- برخی خدمات دولتی و سازمانی
البته اینکه یک کسبوکار از نظر قانونی الزام به اجرای KYC داشته باشد با اینکه KYC از نظر تجاری برای آن مفید باشد، دو مسئله متفاوت است.
KYC چه تأثیری بر تجربه کاربری دارد؟
ممکن است در نگاه اول KYC فقط یک مرحله امنیتی باشد، اما در واقع یکی از نقاط مهم قیف تبدیل مشتری است.
فرض کنید ۱۰۰۰ کاربر در یک روز ثبتنام میکنند.
اگر:
- ۹۰۰ نفر وارد KYC شوند،
- ۷۰۰ نفر آن را شروع کنند،
- ۵۵۰ نفر بتوانند با موفقیت تمام کنند،
در اینجا یک مسئله UX وجود دارد که باید اندازهگیری شود.
برای بهبود UX چه کنیم؟
- تعداد مراحل را کاهش دهید.
- دستورالعمل عکس گرفتن را واضح کنید.
- خطاها را انسانی و قابل فهم بنویسید.
- وضعیت پردازش را به کاربر نشان دهید.
- زمان تقریبی اعلام نتیجه را مشخص کنید.
- برای شکست، مسیر Retry داشته باشید.
- در موارد خاص، پشتیبانی انسانی ارائه دهید.
KYC موفق یعنی نه فقط هویت فرد تأیید شد، بلکه هویت با کمترین اصطکاک منطقی و بدون تضعیف کنترلهای امنیتی تأیید شد.
تفاوت KYC سنتی و KYC دیجیتال
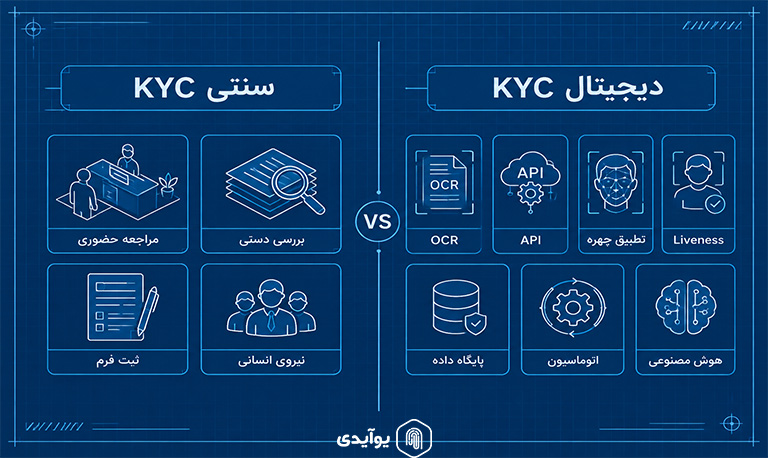
KYC سنتی
معمولاً متکی بر:
- مراجعه حضوری
- بررسی دستی مدارک
- ثبت فرم
- کنترل توسط نیروی انسانی
است.
KYC دیجیتال
میتواند از:
- OCR
- API
- تطبیق چهره
- Liveness
- پایگاههای داده
- اتوماسیون
- هوش مصنوعی
استفاده کند.
آیا KYC دیجیتال همیشه بهتر است؟
نه لزوماً.
اگر زیرساخت ضعیف باشد، KYC دیجیتال میتواند خطا و ریزش بیشتری ایجاد کند.
معیار درست این است:
کدام فرآیند با توجه به ریسک، مقررات، محصول و مشتریان کسبوکار، بهترین تعادل را ایجاد میکند؟
چک لیست راهاندازی KYC برای کسبوکار
اگر یک کسبوکار قصد راهاندازی KYC دارد، بهتر است قبل از انتخاب
سرویس یا ابزار، این موارد را مشخص کند:
الزامات کسبوکار
- مشتری من شخص حقیقی است یا حقوقی؟
- چه خدماتی بعد از KYC فعال میشود؟
- چه سطحی از ریسک وجود دارد؟
- چه اطلاعاتی واقعاً لازم است؟
الزامات فنی
- احراز هویت موبایلی است یا دسکتاپی؟
- نتیجه باید Real-time باشد؟
- سیستم به OCR نیاز دارد؟
- Face verification لازم است؟
- Liveness مورد نیاز است؟
الزامات عملیاتی
- فرایند بررسی دستی دارم؟
- برای موارد ناموفق چه میکنم؟
- پشتیبانی دارم؟
- لاگ و گزارش گیری چگونه انجام میشود؟
- اطلاعات چه مدت نگهداری میشوند؟
الزامات امنیتی
- دسترسی کارکنان کنترل شده است؟
- داده ها در مسیر انتقال محافظت میشوند؟
- سیاست نگهداری و حذف داده مشخص است؟
- رخدادهای امنیتی ثبت و پایش میشوند؟
پرسش مهم: آیا KYC فقط احراز هویت است؟
خیر.
احراز هویت یکی از بخشهای مهم KYC است، اما KYC میتواند گستردهتر باشد.
یک فرمول ساده برای به خاطر سپردن:
Identity Verification → تأیید هویت
KYC → شناخت مشتری
CDD → بررسی و مراقبت مقتضی از مشتری
AML → چارچوب گستردهتر مبارزه با پولشویی
البته این اصطلاحات بسته به حوزه قضایی و صنعت ممکن است در اسناد مختلف با دامنههای متفاوت استفاده شوند؛ بنابراین هنگام طراحی محصول باید تعریف مورد استفاده نهاد ناظر یا سیاست Compliance سازمان مشخص باشد. FATF در چارچوب CDD، شناسایی و راستیآزمایی مشتری، مالک ذینفع، هدف رابطه و پایش مستمر را کنار هم قرار میدهد.
جمعبندی؛ KYC چیست و چرا برای کسبوکارها مهم است؟
وقتی یک کاربر برای اولین بار وارد یک بانک دیجیتال، صرافی، فینتک یا سرویس مالی میشود، پشت همان چند مرحله ساده ثبت اطلاعات و احراز هویت، یک مفهوم مهم به نام KYC قرار دارد؛ فرآیندی که هدف آن فقط گرفتن عکس کارت ملی نیست، بلکه کمک به کسبوکار برای شناخت واقعی مشتری، تأیید هویت، شناخت هدف رابطه و مدیریت ریسک است.
اگر در کسبوکار خود با KYC، احراز هویت دیجیتال یا طراحی فرآیند شناخت مشتری سروکار دارید، تجربه یا چالش خود را در بخش دیدگاهها بنویسید؛ مخصوصاً اگر بین KYC، KYB و AML هنوز ابهامی دارید، پرسش خود را مطرح کنید تا موضوع برای دیگر خوانندگان هم روشنتر شود.